Se faire payer en freelance : virement, Stripe, PayPal, espèces et pièges à éviter
Virement, carte, PayPal, espèces, chèque, prélèvement ou paiement international : voici comment choisir le bon moyen de paiement freelance en 2026, sans perdre de marge ni de preuves comptables.
Tu peux avoir un devis signé, une facture impeccable et un client satisfait, puis perdre 3 % en frais, attendre une semaine ton versement ou te retrouver avec un paiement contesté. Je l’ai appris tôt en mission IT : chez les grands comptes, une prestation réalisée en novembre pouvait nourrir ma trésorerie de février. La facture ne payait pas le loyer. L’encaissement, oui.
Choisir comment tu te fais payer n’a donc rien d’une formalité. Ce choix joue sur ta marge, ta trésorerie et tes justificatifs. On va voir quel moyen de paiement retenir selon ton client, ce qu’il coûte vraiment, ce que tu as le droit de refuser et comment éviter les arnaques.
Le bon moyen de paiement n’est pas celui qui encaisse tout. C’est celui qui encaisse proprement, au bon coût, avec la bonne preuve.
Quel moyen de paiement choisir pour ton client ?
Moyen
Coût en 2026
Délai
Pour qui
Vigilance
Virement SEPA
Souvent gratuit
1 à 2 jours ouvrés
Clients B2B
Suivi des retards, faux RIB
Virement instantané
Même prix que le virement classique
Quelques secondes
Acompte urgent
Vérifier le crédit réel
Carte via Stripe
1,5 % + 0,25 € (carte standard européenne)
Quelques jours avant versement
Particuliers, offres packagées
Chargeback, frais fixes
PayPal
2,9 % + 0,35 € (Checkout), 1,2 % + 0,35 € (carte)
Solde rapide, puis retrait
Particuliers, international
Litiges, compte limité
Prélèvement SEPA
GoCardless : 1 % + 0,20 €, plafonné à 2 € HT
Plusieurs jours ouvrés
Abonnements
Mandat, échecs
Chèque, espèces
Pas de commission
Variable
Clients locaux
Impayé, plafond, preuve
Si tu factures des entreprises, le virement SEPA reste presque toujours le bon choix. Il ne coûte rien, laisse une trace bancaire et se conteste difficilement. Mon réglage par défaut : RIB sur le devis et la facture, numéro de facture dans le libellé, acompte avant démarrage pour tout nouveau client.
Depuis le 9 janvier 2025, le virement instantané doit coûter le même prix que le virement classique, rappelle Service-public. Tu peux donc obtenir un acompte en quelques secondes sans faire payer d’option à ton client.
Le piège du virement, c’est le suivi. Sur douze factures en cours, un retard passe vite inaperçu si tu ne pointes pas tes encaissements. Un compte pro dédié comme Qonto sépare tes flux et simplifie ce pointage, qui alimente ensuite ta relance client.
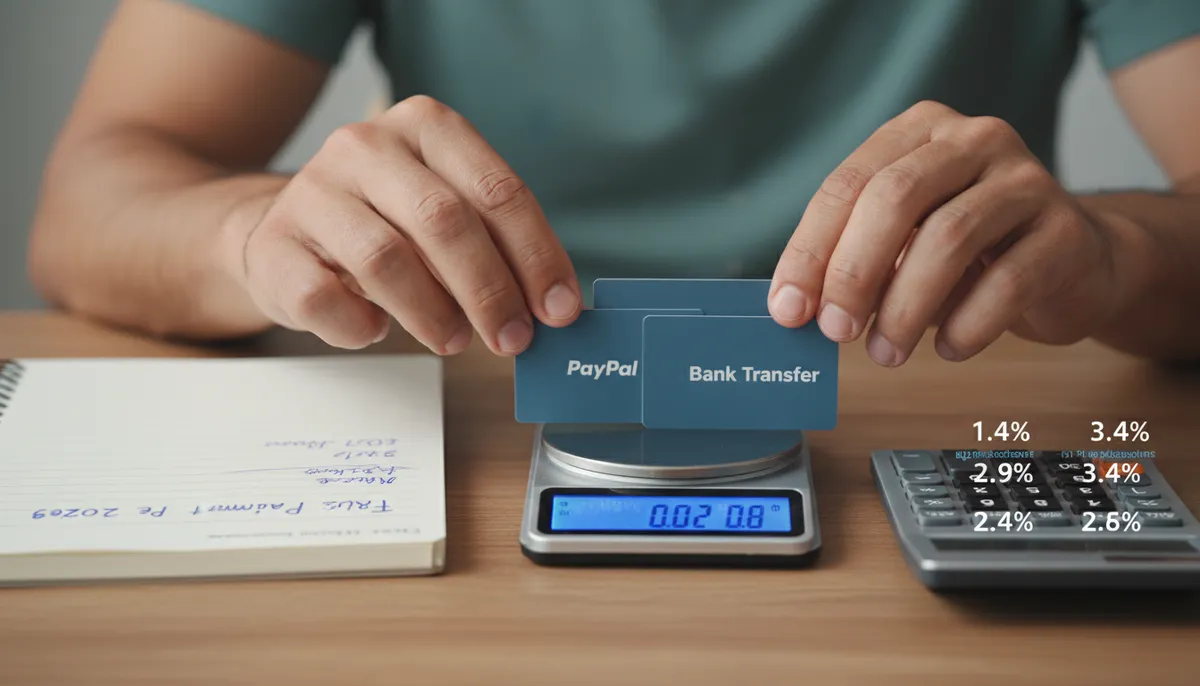
Carte, PayPal ou prélèvement : combien te coûtent les frais ?
Un outil payant se justifie quand il t’évite une friction. Tu vends un audit packagé, une formation ou du coaching à des particuliers ? Un lien de paiement Stripe part en un message et le client paie par carte, sans relance. PayPal rassure certains particuliers et clients étrangers, mais ce n’est pas un compte bancaire : litiges, limites de compte et délais de retrait font partie du jeu. Pour la maintenance ou le coaching mensuel, le prélèvement GoCardless t’évite de courir chaque mois après un virement.
Fais le calcul avant de fixer ton prix :
Facture B2B de 2 000 € : 0 € par virement, 30,25 € par carte Stripe, 2 € HT au maximum par prélèvement GoCardless.
Vente à 49 € : environ 0,99 € par carte Stripe, environ 1,77 € via PayPal Checkout. Sur un petit panier, la commission fixe pèse lourd.
Sur une mission ponctuelle B2B, le virement gagne presque toujours. Sur une offre à bas prix vendue en ligne, la carte reste rentable si elle augmente tes ventes, à condition d’intégrer les frais dans ton prix.
Un paiement gratuit mais lent peut coûter plus cher qu’un paiement payant si tu avances de la trésorerie pendant un mois.
Pour un client hors zone euro, la devise, le taux de change et les justificatifs comptent autant que l’outil. Le guide sur les clients étrangers en freelance détaille ces cas.
Espèces, chèque, carte : qu’as-tu le droit de refuser ?
Tu n’es pas obligé d’accepter tous les moyens de paiement. Service-public le précise : un professionnel peut refuser la carte ou le chèque, à condition de l’annoncer clairement à ses clients. Il peut aussi fixer un montant minimal pour la carte.
Les espèces ont un statut à part. En principe, tu dois les accepter, sauf exceptions : plus de 50 pièces, billet douteux ou abîmé, devise étrangère, impossibilité de rendre la monnaie. Le paiement en espèces est plafonné à 1 000 € quand le client a son domicile fiscal en France ou agit pour son activité professionnelle, et à 15 000 € pour un touriste qui fait une dépense personnelle. Au-delà, propose un virement ou une carte. Si tu encaisses du liquide, remets toujours une facture et inscris le paiement dans ton livre des recettes.
Pour le chèque, mon conseil est simple : accepte-le seulement si tu connais le client, et attends l’encaissement réel avant de livrer.
Écris tes règles une fois pour toutes dans ton modèle de devis et tes CGV :
Paiement accepté par virement bancaire. Les paiements par carte peuvent être proposés sur demande via un lien sécurisé. Les chèques et espèces ne sont acceptés qu’après accord écrit préalable et dans les limites légales.
En B2C, complète avec les règles de rétractation et de médiation détaillées dans l’article sur le freelance B2C.
Comment éviter les arnaques au paiement ?
Le risque vient rarement du moyen de paiement seul. Il vient du scénario. Trois situations reviennent souvent.
Le faux acompte
Un client prétend avoir payé, envoie une capture d’écran ou un faux avis de virement, puis insiste pour démarrer tout de suite. Tu ne commences pas tant que l’argent n’est pas visible sur ton compte. Une capture ne vaut pas encaissement.
Le trop-perçu et le paiement par un tiers
Le client paie trop, puis te demande de rembourser la différence sur un autre compte. Refuse : un remboursement repart uniquement par le canal d’origine. Même prudence quand « un associé » ou « une autre société » doit régler à sa place. Demande par écrit l’identité du payeur et son lien avec le client facturé. Si tu ne peux pas relier facture, payeur et prestation, refuse.
Le faux RIB et le chargeback
Cybermalveillance.gouv.fr documente la fraude au faux RIB : un escroc usurpe ton identité pour détourner le paiement vers son compte. Annonce à tes clients que tu ne changes jamais de RIB par simple mail. Côté carte, un client peut contester son paiement. Garde le devis signé, les validations intermédiaires et la preuve de livraison, et ne remets pas les fichiers sources avant le solde.
Avant de livrer, tu dois pouvoir prouver trois choses : qui paie, pourquoi il paie, et que le paiement correspond à la facture.
Comment déclarer et rapprocher tes encaissements ?
En micro-entreprise, tu déclares le chiffre d’affaires brut encaissé, hors taxes, selon l’Urssaf. Tu ne déduis pas tes frais réels. Si ton client paie 1 000 € et que Stripe prélève 15,25 €, tu déclares 1 000 €, pas 984,75 €.
En micro, une commission de paiement coûte deux fois : elle baisse ton cash disponible et ne baisse pas ton chiffre d’affaires déclaré.
Je le vois souvent chez les freelances qui vendent une offre à bas prix. Ils calculent leur marge sur le net reçu, puis déclarent le brut. L’écart paraît faible sur une vente. Il devient sérieux sur 500.
Au réel ou en société, les frais de paiement passent en charges. Ta compta doit alors voir la vente, les frais et le versement net. Une facture de 1 200 € réglée par carte arrive à 1 181,75 € sur ton compte : sans l’export Stripe, ton relevé ne colle plus à ton chiffre d’affaires. Avant de choisir un outil, demande à ton expert-comptable quel export il préfère. Dix minutes de discussion t’évitent des retraitements chaque mois.
Dans les deux cas, garde la facture, le reçu de la plateforme, la preuve du versement sur ton compte et, pour une devise étrangère, le taux de conversion utilisé.
Ta checklist avant le prochain devis
Je suis convaincu qu’un freelance doit traiter l’encaissement comme une partie de sa prestation. Reprends ton modèle de devis et vérifie ces points :
Teste ensuite tes cinq dernières factures : si tu ne relies pas chaque paiement à sa facture en 30 secondes, simplifie ton système.
FAQ
Questions fréquentes
Faut-il déclarer un compte PayPal ou Wise aux impôts ?
+
Un compte détenu à l’étranger se déclare avec le formulaire 3916 ou 3916 bis. Selon impots.gouv.fr, tu en es dispensé si trois conditions sont réunies : le compte sert seulement à payer des achats en ligne ou à encaisser des ventes de biens, il est lié à un compte en France et il a reçu moins de 10 000 € dans l’année. La dispense vise les ventes de biens : si le compte encaisse tes prestations, vérifie ta situation avec ton expert-comptable.
Peut-on proposer un paiement en plusieurs fois en freelance ?
+
Oui, surtout pour une formation vendue à des particuliers. Une solution de paiement fractionné te verse souvent le montant dès la commande, alors qu’un échéancier maison te laisse le risque d’impayé.
Faut-il facturer avant ou après le paiement ?
+
En B2B, tu émets la facture puis le client paie. Pour une offre vendue en ligne, tu peux encaisser d’abord et générer la facture automatiquement, à condition qu’elle porte toutes les mentions obligatoires. Pour un acompte, émets une facture d’acompte puis une facture de solde.
Que faire si mon compte Stripe ou PayPal est gelé ?
+
Fournis vite les justificatifs demandés : identité, factures, preuve de livraison. Pour limiter l’impact, verse régulièrement ton solde vers ton compte pro et garde le virement en solution de repli.