CDI ou freelance en 2026 : calculer l'écart réel avant de te lancer
Tu hésites entre rester salarié et passer freelance ? Méthode chiffrée, scénarios réalistes et grille de décision pour comparer revenu, risque et liberté en 2026.

Tu hésites entre rester salarié et passer freelance ? Méthode chiffrée, scénarios réalistes et grille de décision pour comparer revenu, risque et liberté en 2026.
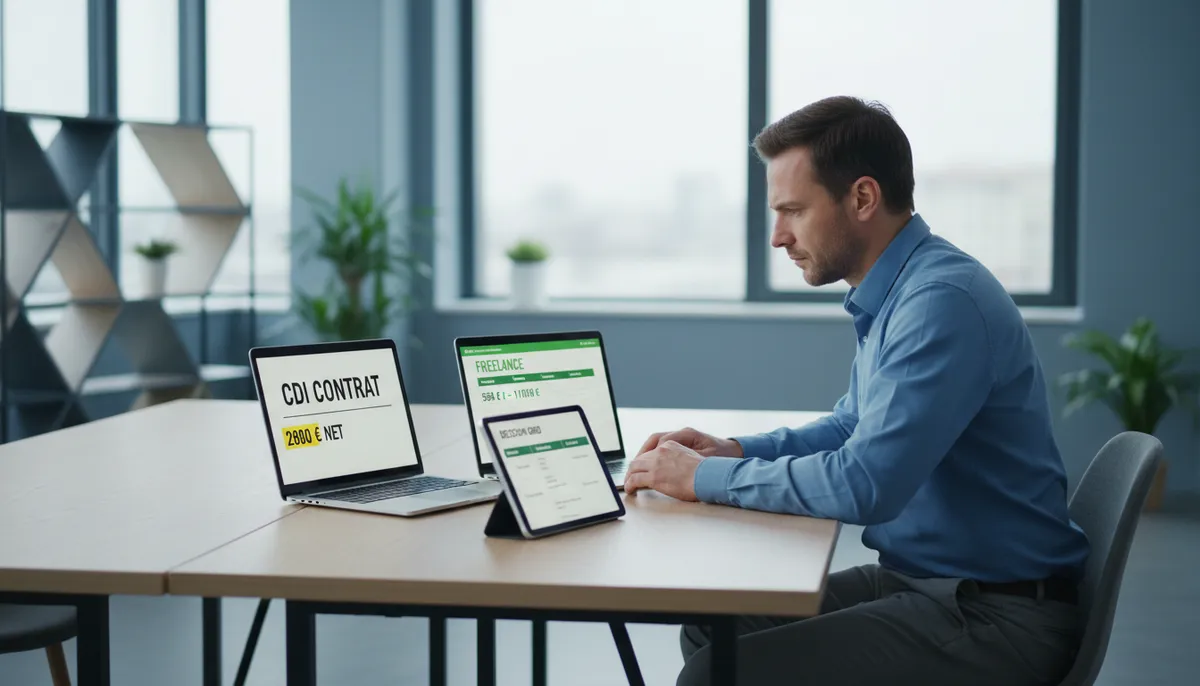
Tu regardes ton bulletin de salaire, puis un profil Malt qui affiche 550 € de TJM. Pendant deux minutes, le calcul paraît évident : 550 € multiplié par 20 jours, ça fait 11 000 € par mois. Pourquoi rester en CDI à 2 800 € net ?
C’est normal d’avoir ce vertige. Mais si tu compares un net salarié à un TJM sans intégrer les jours non facturés, les cotisations et la protection sociale à financer, tu décides sur une illusion.
J’ai quitté mon CDI en 2022 pour devenir Scrum Master freelance, avec plusieurs mois de dépenses de côté. Je ne l’ai pas regretté, mais je n’aurais jamais sauté sans calculer mon point mort. On va le faire ensemble, chiffres à l’appui.
Un TJM n’est pas un salaire. C’est un chiffre d’affaires journalier qui doit financer tout ce que ton CDI cachait jusque-là.
Le CDI rend beaucoup de choses invisibles : congés payés, mutuelle, prévoyance, retraite, assurance chômage, régularité des virements. Le freelance fait l’inverse. Il affiche le chiffre avant le risque. Tu vois 550 € par jour, mais ce montant ne tombe pas 220 jours par an dans ta poche.
| Bloc | En CDI | En freelance |
|---|---|---|
| Revenu courant | Salaire net mensuel | Chiffre d’affaires moins cotisations, frais et impôt |
| Temps payé | Congés payés inclus | Seuls les jours facturés sont payés |
| Protection | Chômage, arrêt maladie, mutuelle, retraite | Variable selon micro, société ou portage |
| Risque | Dépendance à un employeur | Dépendance au marché et à tes clients |
L’erreur la plus fréquente consiste à multiplier ton TJM par 20 jours et par 12 mois. Même en mission longue, tu as des congés, de l’administratif, de la prospection, de la formation et parfois des semaines d’intercontrat. La deuxième consiste à comparer ton net salarié à ton chiffre d’affaires, sans retirer cotisations, frais et impôt.
La dernière est plus personnelle : oublier le stress. Certains supportent très bien l’incertitude. D’autres dorment mal dès qu’un client tarde à signer. Aucune feuille Excel ne remplace cette donnée.
Quand j’ai préparé mon départ, j’avais un tableau très simple : mes dépenses personnelles, mes charges professionnelles, les mois sans mission. Ce n’était pas élégant. Mais il m’a évité de confondre excitation et viabilité.
La méthode la plus robuste part du revenu net que tu veux garder, puis remonte vers le chiffre d’affaires nécessaire.
Chiffre d'affaires cible =
(revenu net annuel souhaité + frais professionnels + marge de sécurité + impôt estimé)
/ (1 - taux de cotisations)

TJM cible = chiffre d'affaires cible / nombre de jours facturés réaliste
Pour un lancement, je préfère tabler sur 120 à 150 jours facturés par an. Certains en facturent 180, mais baser ton démarrage là-dessus revient à supposer que tu vendras vite, sans creux ni imprévu.
Prenons un objectif de 2 800 € net par mois, soit 33 600 € par an avant impôt.
| Ligne | Montant annuel |
|---|---|
| Revenu net souhaité | 33 600 € |
| Frais professionnels | 3 500 € |
| Marge de sécurité | 4 000 € |
| Impôt sur le revenu estimé | 4 500 € |
| Total à financer après cotisations | 45 600 € |
En micro-entreprise BNC non réglementée, les cotisations sont de 25,6 % du chiffre d’affaires en 2026 selon Service-public. Il faut donc 45 600 / 0,744, soit environ 61 290 € de chiffre d’affaires. Sur 140 jours facturés, ça donne un TJM de 438 €. Sur 115 jours, il grimpe à 533 €.
Deux freelances au même TJM ne vivent donc pas la même réalité. Tout se joue sur le nombre de jours que tu vends vraiment.
Pour affiner, utilise le simulateur de TJM, le comparateur coût salarié vs freelance et notre guide pour fixer tes tarifs en freelance.
Le statut change le calcul autant que le TJM.
| Option | Lecture financière simplifiée |
|---|---|
| Micro-entreprise BNC | 25,6 % de cotisations sur le chiffre d’affaires, aucun frais réel déductible, plafond de 83 600 € de chiffre d’affaires |
| EURL à l’IS | Cotisations TNS souvent autour de 45 % de la rémunération nette, frais déductibles, pas d’assurance chômage |
| SASU | Cotisations élevées sur le salaire, protection proche du salarié hors chômage, arbitrage entre salaire et dividendes |
| Portage salarial | Environ 45 à 55 % du chiffre d’affaires transformé en net avant impôt, selon les frais de gestion |
La micro-entreprise est idéale pour tester et encaisser vite. Mais à 650 € sur 150 jours, tu dépasses le plafond de 83 600 € fixé pour 2026 à 2028 (Service-public). Et un freelance qui a 1 500 € de frais par an ne vit pas le même régime que celui qui en a 12 000 €.
Le portage salarial garde un bulletin de paie et une protection proche du salariat. En contrepartie, la société de portage prélève ses frais et ne te fournit pas de missions : tu prospectes quand même.
J’ai démarré en portage parce que j’avais besoin d’un sas. Psychologiquement, recevoir une fiche de paie m’a aidée à passer de salariée à indépendante. Financièrement, j’ai vite compris que ce confort avait un prix. Mais à ce moment-là, ce prix était acceptable. Pour creuser ce choix, lis le comparatif portage salarial vs micro-entreprise.
La micro-entreprise est excellente pour tester et encaisser vite. Elle devient moins confortable quand ton chiffre d’affaires, tes frais ou ton besoin de protection augmentent.
En freelance classique, tu ne cotises pas à l’assurance chômage. Si tu pars après une rupture conventionnelle ou un licenciement, tes droits ARE restent mobilisables : maintien partiel, ou ARCE égale à 60 % des droits restants, moins 3 % pour les retraites complémentaires (France Travail). Le guide sur le cumul ARE et freelance détaille les deux options.
Pour l’arrêt maladie, un salarié bénéficie d’un maintien de revenu par la Sécurité sociale, l’employeur et souvent une prévoyance collective. En micro-entreprise, une prévoyance privée devient vite indispensable si ton foyer dépend de ton revenu. La mutuelle, elle, passe entièrement à ta charge : de quelques dizaines à plusieurs centaines d’euros par mois selon ta famille (voir notre guide de la mutuelle freelance).
La retraite est le sujet qu’on repousse. Je l’ai fait aussi. Un micro-entrepreneur ne valide ses trimestres qu’avec un chiffre d’affaires suffisant (Bpifrance Création), et un dirigeant de SASU sans salaire n’en valide aucun.
Optimiser tes cotisations peut augmenter ton net à court terme. Mais si tu optimises jusqu’à ne presque plus te protéger, tu déplaces juste le coût dans le futur.
Dernier point : la façon dont tu travailles. Le Code du travail présume qu’un indépendant immatriculé n’est pas salarié, mais cette présomption tombe en cas de lien de subordination permanent. Une mission longue avec horaires imposés, validation des congés et manager qui contrôle ton quotidien peut te donner le revenu du freelance sans sa liberté, et exposer la relation à une requalification (Service-public).
Le marché n’est pas mort, mais il est plus sélectif qu’en 2021, surtout dans l’IT et le digital. Il récompense moins « je suis disponible » que « je règle ce problème précis ». Si tu es dans la tech, l’analyse du marché freelance IT 2026 t’aidera à distinguer un problème de marché d’un problème d’offre.
Réponds par écrit à ces questions avant de trancher.
| Question | Signal vert | Signal rouge |
|---|---|---|
| Combien de mois d’épargne as-tu ? | 4 à 9 mois | Moins de 3 mois |
| Quel TJM le marché accepte-t-il ? | Validé par des échanges | Basé sur des moyennes |
| Combien de prospects chauds as-tu ? | 3 à 5 conversations | Aucun contact |
| Ton offre est-elle claire ? | Une phrase simple | Métier vague |
| Ton foyer supporte-t-il l’incertitude ? | Charges maîtrisées | Crédit et revenu unique |
| Pourquoi pars-tu ? | Autonomie assumée | Fuite d’un poste |
Si les signaux rouges dominent, le CDI reste plus rationnel. Pas pour toujours. Pour maintenant. Parfois, tu ne veux pas devenir freelance. Tu veux juste quitter un manager qui t’épuise, et un autre CDI y répond mieux.
Entre les deux, il existe des chemins intermédiaires. Le cumul CDI et freelance sert de laboratoire pour tester ton offre. La rupture conventionnelle ouvre des droits ARE si ton employeur l’accepte. Et le portage te laisse un filet salarié le temps de valider ton marché.
Le freelance peut être une excellente réponse à une envie d’autonomie. C’est une mauvaise réponse à une fuite non préparée.
Le freelance récompense moins le courage que la préparation. Voici comment trancher sans te raconter d’histoire :
Oui, et c'est fréquent. Documente dès tes premières missions les problèmes traités, les résultats obtenus et les recommandations reçues, puis garde le contact avec ton réseau salarié. Présenté comme une période d'autonomie et de responsabilité, ton parcours freelance devient un atout en entretien.
Le congé pour création d'entreprise suspend ton contrat sans rémunération et te permet de retrouver ensuite ton poste ou un poste similaire. Il faut au moins 24 mois d'ancienneté et une demande faite au moins deux mois avant le départ.
Ne baisse pas ton TJM par réflexe. Vérifie d'abord ton positionnement, tes preuves, tes canaux d'acquisition et ton niveau de spécialisation. Si ton pipeline reste vide après plusieurs semaines d'effort structuré, prolonge ton CDI ou choisis un chemin intermédiaire.
C'est une bonne porte d'entrée, surtout en IT, mais elle a un coût : marge de l'intermédiaire, commissions, clauses imposées. Utilise-les pour lancer ton activité tout en développant en parallèle des clients en direct.

27 mars 2026 · 7 min
26 avril 2026 · 7 min

16 mars 2026 · 8 min